Constituer une réserve financière malgré un budget serré
Temps de lecture : 5 minutes
Le mois dernier, mon lave-linge est tombé en panne. Réparation : 340 euros. Il y a trois ans, cela m'aurait mise dans une vraie difficulté. Aujourd'hui, non, parce que j'ai réussi à constituer une réserve financière alors que mon budget était loin d'être généreux à l'époque. C'est exactement le sujet de cet article : comment y parvenir même avec peu de marge de manœuvre.
Je travaille depuis des années comme salariée à Lyon, sans salaire mirobolant et avec beaucoup de charges fixes. Pourtant, en trois ans, je me suis constitué un matelas de plus de 9 000 euros. Pas par hasard, mais grâce à quelques décisions claires que je te présente ici.
Pourquoi tu devrais constituer une réserve financière, même avec un petit budget
Une réserve financière n'est pas un luxe réservé aux gros revenus. Elle est justement la plus importante quand ton budget est serré, car sinon les dépenses imprévues te font immédiatement dérailler. D'après une enquête de la Banque nationale suisse, une part significative des ménages suisses ne disposait en 2023 pas de réserves liquides suffisantes pour faire face à des dépenses inattendues (BNS, rapport sur la stabilité financière). Cela montre que le problème ne concerne pas seulement les personnes à faible revenu.
Sans matelas de sécurité, la prochaine réparation de voiture ou la prochaine facture de dentiste te pousse vite vers la carte bancaire ou le crédit à la consommation. C'est exactement ce que je veux éviter avec cet article. J'ai déjà décrit en détail quel montant de réserve est réaliste dans mon article sur la constitution d'une épargne de précaution.
La différence entre épargner et constituer des réserves
Épargner évoque la privation, des vacances qui n'ont pas lieu. Constituer des réserves, c'est autre chose : c'est une assurance contre le quotidien. Tu te verses à toi-même une prime pour que la vie ne te prenne pas au dépourvu.
Constituer une réserve financière avec un petit revenu : mon approche
Quand mon revenu net tournait autour de 4 200 euros, il ne me restait pas 500 euros en fin de mois. J'y suis pourtant arrivée, parce que je n'ai pas traité l'épargne comme un reste, mais comme une dépense fixe, au même titre que le loyer.
L'astuce a été un virement permanent automatique de 80 euros, parti le lendemain du versement du salaire vers un compte séparé. Pas grand-chose, mais intouchable. En 14 mois, plus de 1 100 euros se sont ainsi accumulés, sans que j'aie à y penser activement.
L'épargne automatique fonctionne mieux que l'épargne manuelle parce qu'elle retire la décision du moment. Tu n'as pas à te forcer à nouveau chaque mois : l'argent est déjà ailleurs avant que tu puisses le dépenser.
Petits montants, grand effet
J'ai tenu en parallèle mon carnet de comptes et j'ai constaté combien d'argent se perdait à cause de petits montants, par exemple des abonnements oubliés. Si tu veux savoir à quel point ces postes pèsent sur le budget, tu trouveras la réponse dans mon article sur les pièges des abonnements et les coûts cachés.
Des étapes concrètes pour te créer un matelas d'argent
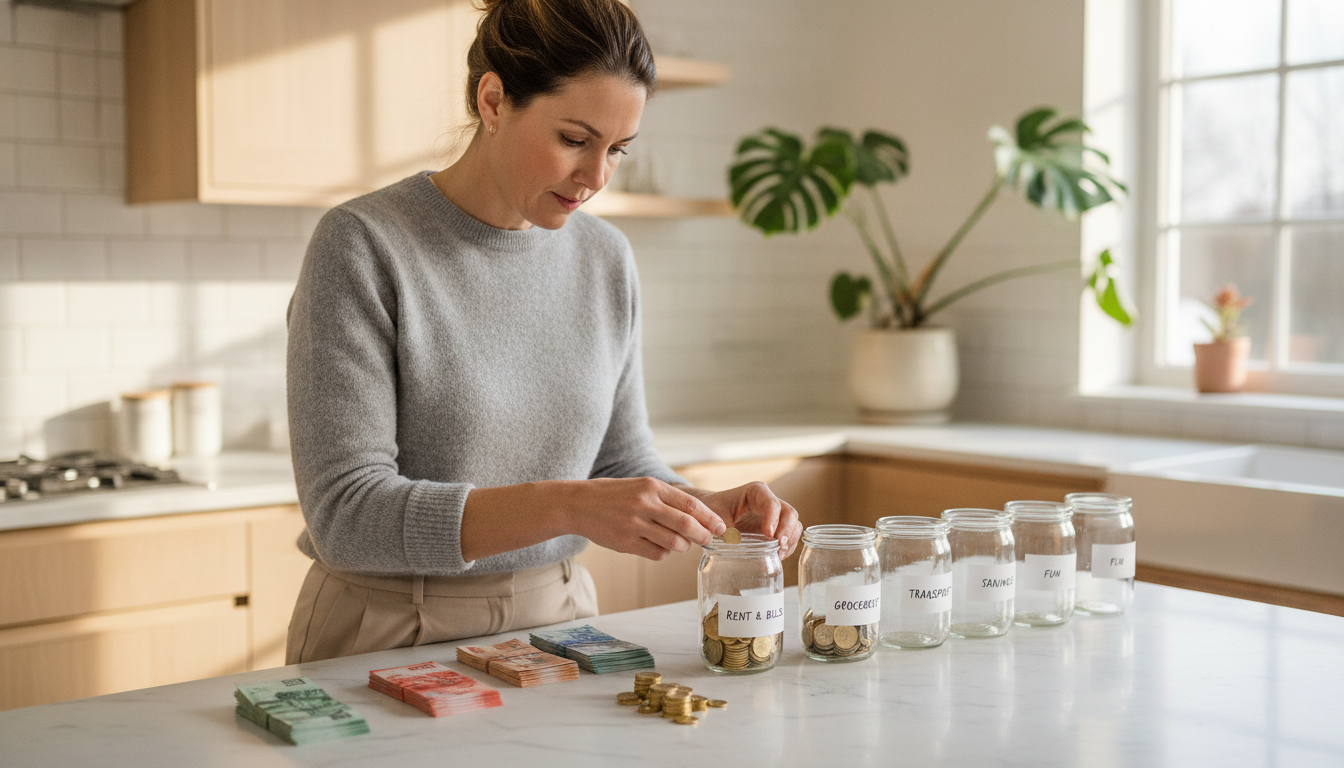
Constituer une réserve financière ne passe pas par de bonnes résolutions, mais par un système. Voici les étapes qui ont fonctionné pour moi :
- Ouvrir un compte d'épargne séparé, qui n'est pas relié à la carte bancaire du quotidien
- Mettre en place un virement permanent, le lendemain du versement du salaire, et non en fin de mois
- Garder un montant de départ modeste, 50 à 100 euros suffisent largement au début
- Verser 50 pour cent de chaque rentrée inattendue, comme des remboursements ou des cadeaux, dans le matelas de sécurité
- Tous les trois mois, augmenter le montant de 10 à 20 euros dès que le budget le permet
Ce système ne demande ni tableaux ni planification compliquée. Il repose sur le fait que les matelas de sécurité grossissent sans que tu aies à y penser en permanence.
Vérifier tes charges fixes avant d'épargner
Avant même de commencer à épargner, il vaut la peine de regarder tes charges fixes. Beaucoup de gens paient une cotisation d'assurance maladie plus élevée que nécessaire, alors qu'ils auraient droit à une aide. Je l'ai vécu moi-même et j'ai décrit, dans l'article sur la demande de réduction des primes d'assurance maladie (en Suisse), combien on peut ainsi dégager chaque mois.
Se constituer une sécurité financière malgré un revenu irrégulier
Tout le monde n'a pas un salaire mensuel fixe. Celui qui est payé à l'heure ou travaille à temps partiel avec des missions variables connaît le problème : certains mois il reste plus, d'autres presque rien. Dans ces mois-là, un montant d'épargne en pourcentage plutôt qu'un montant fixe est utile.
Je recommande pour cela 5 pour cent de chaque versement de salaire, quel que soit son montant. Pour 2 800 euros, cela fait 140 euros, pour 3 600 euros, 180 euros. La réserve grandit ainsi toujours proportionnellement, même si le revenu est irrégulier.
Si tu rembourses en plus des dettes, fais-le en parallèle, pas l'un après l'autre. Comment y parvenir avec une méthode claire, je l'explique dans mon article sur la règle 50-30-20, qui résout précisément ce grand écart entre remboursement des dettes et constitution de réserves.
Comment constituer une réserve financière quand le budget est vraiment serré ?
Si même 50 euros par mois te semblent trop, tout ne commence pas par l'épargne, mais par la manière de dépenser. À l'époque, j'ai noté pendant trois mois chaque dépense supérieure à 20 euros et j'ai moi-même été surprise de voir combien partait rien que dans les repas pris à l'extérieur.
Souvent, il suffit de remettre en question une ou deux habitudes de consommation, sans bouleverser complètement sa vie. Dans mon article sur la réduction des dépenses, j'explique plus en détail quels postes sont les plus faciles à ajuster, sans que cela ressemble à une privation.
Constituer une réserve financière ne veut pas dire renoncer à tout. Cela veut dire fixer ses priorités de façon que le matelas d'argent grossisse tout en gardant un quotidien agréable à vivre.
Questions fréquentes sur la constitution d'une réserve financière
Quel montant devrais-je avoir en réserve financière ?
Comme repère, on retient trois à six mois de salaire net, selon la sécurité de ton emploi et ta situation familiale. Si tu vis seul et que ton emploi est précaire, mieux vaut viser plutôt le haut de cette fourchette.
En combien de temps puis-je constituer une réserve financière ?
Avec un virement permanent automatique de 100 euros par mois, tu atteins un peu plus de 1 200 euros au bout d'environ 12 mois. Le rythme dépend beaucoup de ton montant de départ et de tes charges fixes.
Où placer ma réserve ?
Un compte d'épargne séparé dans ta banque suffit largement, l'important est simplement qu'il soit distinct du compte courant. Le rendement joue ici un rôle secondaire, la disponibilité passe avant tout.
Qu'est-ce qui ne compte pas comme réserve financière ?
L'argent placé en actions, en fonds ou en cryptomonnaies n'en fait pas partie, car sa valeur peut fluctuer. Une réserve doit être disponible à tout moment sans risque de perte.
L'épargne automatique vaut-elle vraiment mieux que l'épargne manuelle ?
Oui, parce que la décision est prise une seule fois et ne dépend plus ensuite de la volonté. Cela réduit le risque que l'épargne saute dans les mois stressants.
Conclusion : le premier pas compte plus que le plan parfait
Constituer une réserve financière paraît être un grand projet, mais c'est au fond une série de petites décisions répétées. Le virement permanent de 50 euros, la cotisation d'assurance maladie vérifiée, le piège d'abonnement supprimé : tout cela s'additionne au fil des mois en véritable protection.
Commence dès aujourd'hui par une seule étape, par exemple avec un compte d'épargne séparé et un petit virement permanent. Tu n'as pas besoin de tout changer d'un coup, tu as juste besoin de commencer.