Tenir un budget : pourquoi je note chaque euro
Temps de lecture : 9 minutes
Il y a trois ans, j'étais convaincue de maîtriser mes finances. J'avais un revenu de 5 400 euros net, je vivais dans un deux-pièces à Lyon, dans le quartier de la Guillotière, pour 1 450 euros charges comprises, et je pensais m'en sortir plutôt bien. Pourtant, chaque fin de mois, mon compte était vide. Ce n'est qu'en commençant à tenir un budget que j'ai découvert le problème : rien que pour les cafés à emporter au Starbucks de la gare de la Part-Dieu, je dépensais 187 euros par mois. Cela faisait 2 244 euros par an, uniquement pour du café en chemin.
Depuis, je note chaque euro que je dépense. Non par avarice, mais par autoprotection. Celui qui ne connaît pas ses dépenses ne peut pas contrôler son argent. Et celui qui ne contrôle pas son argent reste coincé dans le piège de l'endettement ou ne se constitue jamais de coussin financier.
Ce que tenir un budget m'a concrètement apporté
Après le premier mois avec un livre de comptes, j'avais noir sur blanc devant moi : 412 euros pour les repas pris à l'extérieur, 89 euros d'achats impulsifs chez Monoprix et 134 euros pour des services de streaming et des abonnements que je n'utilisais presque pas. Au total 635 euros que je dépensais chaque mois sans vraiment m'en rendre compte. Cela fait plus de 7 600 euros par an.
Selon une étude de la Zürcher Kantonalbank de 2023 (en Suisse), 68 pour cent des ménages suisses sous-estiment leurs dépenses mensuelles de 520 francs suisses en moyenne. J'appartenais clairement à ce groupe. Tenir un budget m'a obligée à regarder les chiffres en face. J'ai résilié trois abonnements de streaming, j'ai cuisiné plus souvent moi-même et j'ai emporté mon café de la maison. En six mois, j'avais mis de côté 2 100 euros que j'aurais autrement simplement gaspillés.
Comment je tiens mon budget : la méthode qui marche pour moi
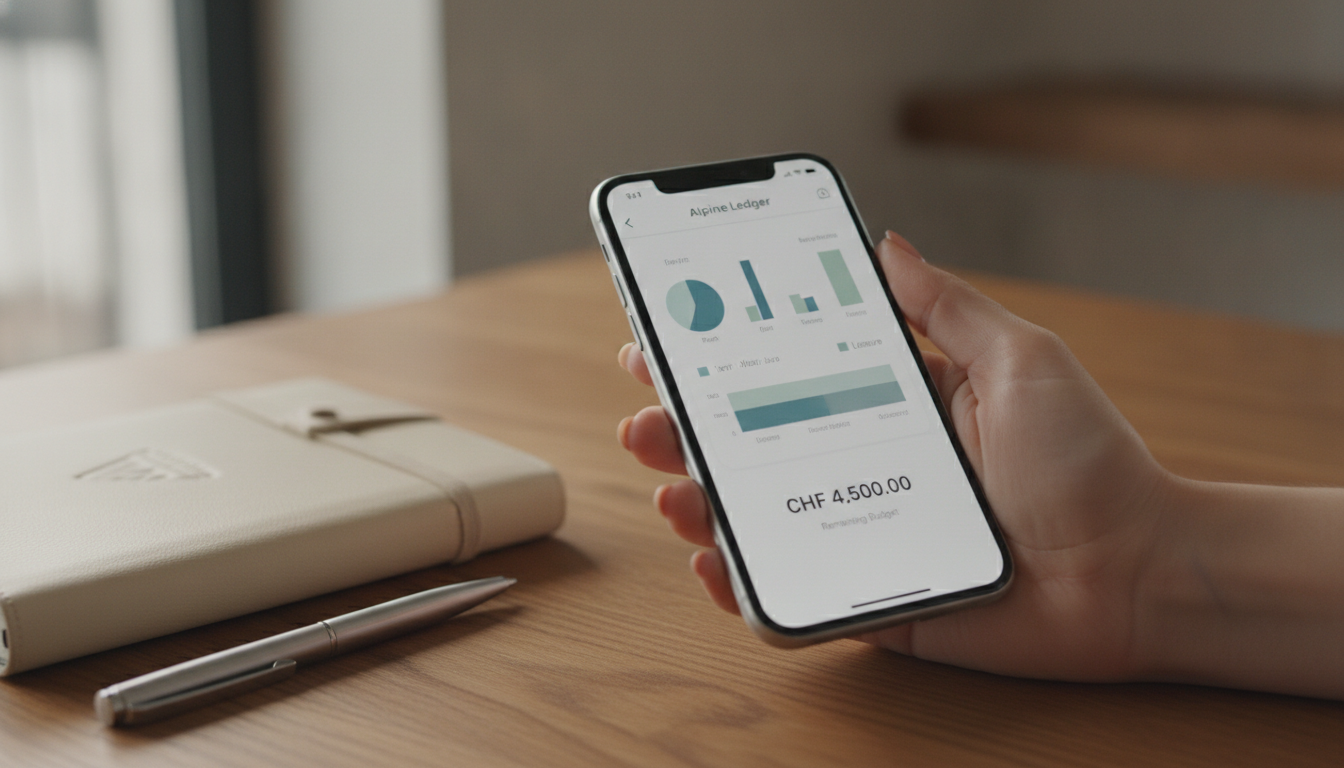
J'ai essayé différents systèmes : tableaux Excel, carnets, applications compliquées. Je me suis finalement arrêtée à une combinaison toute simple. J'utilise l'application MoneyStats (développeur suisse, 3,90 euros en une seule fois) pour la saisie quotidienne et un tableur Google pour le bilan mensuel.
Chaque soir, après m'être brossé les dents, je note toutes les dépenses de la journée. Cela prend trois minutes au maximum. Je photographie chaque ticket de caisse avec l'application et je catégorise la dépense : alimentation, transport, logement, loisirs, santé, divers. En fin de mois, j'exporte les données dans mon tableur Google et je compare avec le budget que je me suis fixé selon la règle des 50-30-20.
Mes catégories en détail
Je travaille avec six catégories principales, que je subdivise encore. Sous alimentation, je regroupe supermarché, marché et plats à emporter. Transport comprend l'abonnement de transports, les tickets de tram et quelques courses en VTC. Logement englobe loyer, charges, électricité et internet. Loisirs couvre tout, du cinéma au verre au bar. Santé, ce sont la mutuelle, les médicaments et le dentiste. Divers, c'est le reste, dont je vérifie chaque mois s'il mérite une catégorie à part.
Cette structure me donne assez de détail sans me submerger. Je sais exactement où va mon argent, mais je n'ai pas besoin de noter chaque oignon séparément.
Quelle application convient vraiment pour tenir un budget ?
J'ai testé huit applications différentes avant d'atterrir sur MoneyStats. YNAB (You Need A Budget) est populaire à l'international, mais coûte 99 dollars américains par an et est conçue pour le dollar. Finanzguru fonctionne bien pour les Allemands, mais ne reconnaît que partiellement les banques françaises. Spendee est jolie, mais agace avec ses achats intégrés.
MoneyStats est sobre, fonctionne hors ligne et enregistre tout localement sur mon téléphone. Pas de cloud, pas de publicité, pas de piège de l'abonnement. L'application reconnaît même les catégories à partir de mes tickets de caisse quand je les photographie. Cela fait gagner du temps et rend l'idée de tenir un budget bien plus simple pour les débutants en France.
Si tu préfères l'analogique : un simple carnet Moleskine à 12 euros fait aussi l'affaire. L'essentiel est de noter vraiment chaque jour. Selon une enquête de Comparis de 2024 (en Suisse), seuls 23 pour cent des Suisses tiennent un budget structuré, alors que 71 pour cent disent souhaiter une meilleure vue d'ensemble.
Tenir un budget contre les dettes : comment cela m'a aidée
Quand j'ai signé en 2021 un contrat de location longue durée pour une voiture dont je n'avais pas besoin, j'ai accumulé en un an 8 900 euros de dettes. Je pensais que 340 euros de mensualité par mois n'étaient pas un problème. Ce que je n'avais pas pris en compte : les frais de stationnement (120 euros par mois dans un parking du centre-ville), l'essence (environ 180 euros), l'entretien et l'assurance (encore 95 euros en moyenne). En réalité, la voiture me coûtait 735 euros par mois, et non 340 euros.
C'est mon livre de comptes qui m'a montré ces coûts cachés noir sur blanc. J'ai résilié la location de façon anticipée contre des frais de 1 200 euros, j'ai vendu la voiture et je suis passée entièrement aux transports en commun. En 14 mois, j'avais remboursé les dettes. Sans mon budget, j'aurais continué comme avant et je serais aujourd'hui probablement encore plus endettée. Si tu as plusieurs crédits, un rachat de crédits peut être utile, mais il faut d'abord savoir où ton argent disparaît.
Tenir un budget chaque mois ou chaque jour : qu'est-ce qui marche le mieux ?
J'ai testé les deux variantes. Noter une fois par mois paraît plus tranquille, mais le 31, tu te retrouves avec une pile de tickets et tu as oublié à quoi correspondaient les 38 euros chez Carrefour le 7. En plus, tu n'as pas de retour immédiat. Quand tu notes chaque soir, tu vois tout de suite : aujourd'hui 67 euros dépensés, le budget de la semaine en est déjà à 80 pour cent.
Noter au quotidien crée une conscience que la saisie mensuelle n'atteint jamais. Tu réfléchis à deux fois avant de commander une troisième bière dans le bar du coin quand tu sais que tu devras la noter le soir. Ce n'est pas de l'autoflagellation, mais un rappel doux qui te protège des achats impulsifs.
Les plus grosses fuites d'argent que j'ai découvertes grâce à mon budget
- Café à emporter et en-cas en chemin : 187 euros par mois, entièrement évitables avec une bouteille isotherme et des en-cas préparés
- Abonnements inutilisés (salle de sport, Netflix, Spotify, Le Monde numérique) : 134 euros par mois, dont j'en utilisais vraiment deux
- Commandes en ligne impulsives sur Amazon et Zalando : 220 euros par mois en moyenne, le plus souvent des choses dont je n'avais pas besoin
- Repas à l'extérieur (pauses déjeuner, livraisons) : 412 euros par mois, alors que j'avais une cuisine entièrement équipée
- Courses de taxi inutiles au lieu des transports en commun : 78 euros par mois, parce que j'étais trop paresseuse pour attendre cinq minutes de plus
Cela faisait au total 1 031 euros par mois, soit 12 372 euros par an. De l'argent qui s'évaporait sans que j'en tire quoi que ce soit. Depuis que j'ai colmaté ces fuites, j'économise entre 700 et 850 euros par mois. C'est mon fonds d'urgence, mon budget vacances et mon coussin financier pour les dépenses imprévues.
Comment bien tenir un budget : mes 5 règles de base
Après trois ans d'expérience, j'ai établi cinq règles qui fonctionnent vraiment. Premièrement : note chaque euro, même les 2,50 euros du chewing-gum au bureau de tabac. Deuxièmement : fais-en une routine fixe, pour moi c'est chaque soir à 22 h. Troisièmement : utilise un système que tu tiendras encore dans trois mois, pas un tableau Excel compliqué avec 40 catégories.
Quatrièmement : sois honnête avec toi-même. Si tu dépenses 85 euros en alcool, n'écris pas « alimentation », mais « alcool ». C'est la seule façon de reconnaître tes vrais schémas. Cinquièmement : compare chaque mois avec le mois précédent et fixe-toi des objectifs d'épargne réalistes. Pas « le mois prochain, je ne dépense plus rien », mais « je réduis les repas à l'extérieur de 100 euros ».
Si tu as du mal à démasquer tes pièges de consommation, tenir un budget aide énormément. Tu vois noir sur blanc où tu gaspilles de l'argent que tu pourrais en réalité épargner ou investir.
Ce que tenir un budget a changé dans ma planification financière au quotidien
Aujourd'hui, je sais exactement le 15 du mois si je respecte mon budget ou si je dois corriger le tir. Je planifie les grosses acquisitions quatre à six mois à l'avance et j'épargne de façon ciblée pour cela. L'an dernier, je voulais un nouvel ordinateur portable à 1 890 euros. Au lieu de l'acheter à crédit et de payer des intérêts, j'ai mis de côté 320 euros par mois pendant six mois et je l'ai payé comptant.
Mon budget m'a aussi montré où je voulais dépenser plus, en connaissance de cause. Je dépense aujourd'hui 180 euros par mois en produits alimentaires de qualité du marché de quartier, et j'économise en revanche sur la fast fashion et les déchets électroniques. Ce n'est pas une privation, mais un réaménagement conscient. J'ai repris le contrôle.
Ma répartition budgétaire actuelle selon la règle des 50-30-20
Sur mes 5 400 euros de revenu net, 2 700 euros (50 pour cent) vont aux charges fixes comme le loyer, la mutuelle, l'abonnement de transports et internet. 1 620 euros (30 pour cent) servent au mode de vie : repas, loisirs, culture, vêtements. Les 1 080 euros restants (20 pour cent) vont directement sur mon compte d'épargne et dans des ETF. Cette répartition ne fonctionne que parce que je sais, grâce à mon budget, ce qui entre dans chaque catégorie.
Questions fréquentes sur la tenue d'un budget
Combien de temps faut-il chaque jour pour tenir un budget ?
Pour moi, cinq minutes par jour au maximum. Le soir, je saisis toutes les dépenses dans l'application, je photographie les tickets de caisse et je les catégorise. Le week-end, il me faut encore dix minutes pour le bilan de la semaine. Au total, j'investis environ 45 minutes par mois, mais j'économise plusieurs centaines d'euros.
Que faire si j'ai perdu un ticket ?
Je note quand même le montant, mais sans le sous-estimer. Mieux vaut inscrire 15 euros quand j'hésite que noter 10 euros et enjoliver le budget. Pour les paiements par carte, je consulte le soir l'application de ma banque, où je vois toutes les transactions de la journée.
Tenir un budget vaut-il aussi la peine avec un revenu élevé ?
Absolument. Il y a des fuites d'argent dans toutes les tranches de revenu. Une de mes connaissances gagne 9 800 euros net et n'avait pourtant rien de reste en fin de mois. Son budget a montré : 890 euros par mois en VTC, parce qu'elle était trop paresseuse pour prendre le tram. 340 euros d'abonnements fitness et bien-être qu'elle n'utilisait jamais. Ce n'est pas parce que tu gagnes plus que tu dépenses automatiquement ton argent intelligemment.
Un budget peut-il vraiment aider contre les dettes ?
Oui, si tu t'en sers correctement. Il te montre où tu peux économiser pour rembourser tes dettes plus vite. Pour moi, c'étaient 635 euros par mois que je gaspillais auparavant. Avec cet argent, j'ai remboursé ma dette de location deux fois plus vite. Mais attention : un budget seul ne résout pas les problèmes d'endettement. Tu dois aussi être prêt à changer ton comportement et à dépenser moins de façon cohérente.
Quel format est le meilleur : numérique ou papier ?
Cela dépend de ton profil. J'ai besoin du bilan numérique pour voir les tendances et créer des graphiques. Ma mère tient son budget depuis 30 ans à la main dans un carnet et s'en sort très bien. L'essentiel : le système doit être assez simple pour que tu le tiennes chaque jour. Une feuille Excel compliquée que tu abandonnes au bout de deux semaines ne sert à rien.
Ma conclusion après trois ans de budget tenu
Tenir un budget a complètement changé mon rapport à l'argent. Je ne dépense pas moins parce que je suis devenue radine, mais parce que je décide de façon plus consciente. Chaque euro que je dépense est une décision, plus un oubli. J'ai 18 400 euros sur mon compte d'épargne, j'investis 400 euros par mois dans des ETF et je dors plus sereinement parce que je sais que si la machine à laver tombe en panne demain, je peux la payer comptant.
Si tu ne tiens pas encore de budget, commence aujourd'hui. Pas le mois prochain, pas après les vacances, aujourd'hui. Télécharge une application ou prends un carnet et note ce que tu as dépensé aujourd'hui. Au bout de 30 jours, tu comprendras où va vraiment ton argent. Et tu pourras alors commencer à le contrôler, plutôt que l'inverse.