Criar uma reserva financeira: como conseguir com um orçamento apertado
Tempo de leitura: 5 minutos
No mês passado, avariou-se-me a máquina de lavar roupa. Reparação: 150 euros. Há três anos, isso teria-me posto em sérias dificuldades. Hoje não, porque consegui criar uma reserva financeira, embora o meu orçamento na altura estivesse longe de ser folgado. É precisamente disso que trata este artigo: como isto também funciona com pouca margem.
Trabalho há anos como empregada em Lisboa, sem salário de topo e com muitas despesas fixas. Mesmo assim, construí ao longo de três anos uma almofada de mais de 4.000 euros. Não por acaso, mas através de algumas decisões claras que te mostro aqui.
Porque deves criar uma reserva financeira, mesmo com um orçamento pequeno
Uma reserva financeira não é um luxo para quem ganha bem. É mais importante precisamente quando o teu orçamento é apertado, porque as despesas imprevistas te deitam logo fora de rumo. Segundo um inquérito do Banco Nacional da Suíça, em 2023 uma parte relevante dos agregados familiares não dispunha de reservas líquidas suficientes para despesas inesperadas (SNB, relatório de estabilidade financeira). Isto mostra: o problema não afeta apenas pessoas com rendimentos baixos.
Quem não tem uma almofada de segurança acaba, na próxima reparação do carro ou fatura do dentista, depressa no cartão de crédito ou num microcrédito. É exatamente isso que quero evitar com este artigo. Quanto de reserva é realisticamente sensato, já o descrevi detalhadamente no meu artigo sobre criar um fundo de emergência.
A diferença entre poupar e criar reservas
Poupar soa a privação, a férias que não acontecem. Criar reservas é outra coisa: é um seguro contra o dia a dia. Pagas a ti próprio um prémio, para que a vida não te surpreenda.
Criar uma reserva financeira com um rendimento pequeno: a minha abordagem
Quando o meu rendimento líquido rondava os 1.600 euros, não me sobravam 200 euros no fim do mês. Mesmo assim consegui, porque não tratei a poupança como um resto, mas como uma rubrica fixa, como a renda.
O truque foi uma transferência permanente automática de 40 euros, que no dia a seguir à entrada do salário ia para uma conta separada. Não é muito, mas é intocável. Em 14 meses juntaram-se assim mais de 550 euros, sem que eu tivesse de pensar ativamente nisso.
A poupança automática funciona melhor do que a manual porque tira a decisão do momento. Não tens de te superar todos os meses, o dinheiro já está noutro sítio antes de o poderes gastar.
Pequenos valores, grande efeito
Mantive em paralelo o meu registo de despesas e reparei em quanto se perdia só com pequenos valores, por exemplo com subscrições esquecidas. Quem quiser saber quanto estes itens pesam no orçamento encontra-o no meu artigo sobre armadilhas de subscrição e custos escondidos.
Passos concretos para criar uma almofada financeira
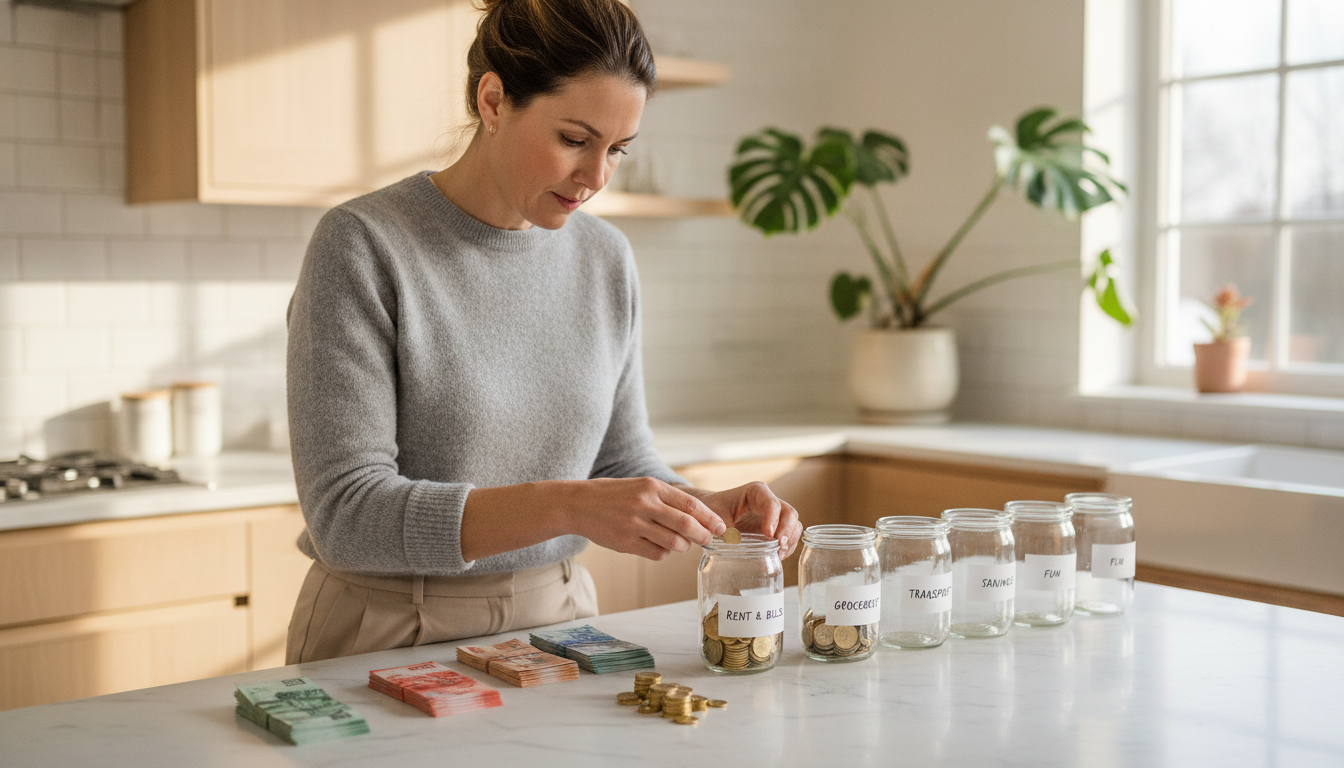
Criar uma reserva financeira não se consegue com boas intenções, mas com um sistema. Aqui ficam os passos que funcionaram comigo:
- Abrir uma conta poupança separada, que não esteja ligada ao cartão bancário do dia a dia
- Configurar uma transferência permanente, logo no dia a seguir à entrada do salário, não no fim do mês
- Manter o valor inicial pequeno, 25 a 50 euros chegam perfeitamente no início
- Encaminhar 50 por cento de cada receita inesperada, como reembolsos ou presentes, para a almofada
- De três em três meses, aumentar o valor em 5 a 10 euros, assim que o orçamento o permita
Este sistema não precisa de tabelas nem de planeamento complicado. Baseia-se em que as almofadas de segurança crescem sem que tenhas de pensar constantemente nelas.
Verificar as despesas fixas antes de poupar
Antes de começares sequer a poupar, vale a pena olhar para as tuas despesas fixas. Muitas pessoas na Suíça pagam mais prémio de seguro de saúde do que seria necessário, embora tivessem direito a uma redução. Vivi isso eu própria e descrevi no artigo sobre pedir a redução do prémio quanto se consegue libertar assim por mês.
Criar segurança financeira apesar de um rendimento variável
Nem toda a gente tem um salário mensal fixo. Quem trabalha à hora ou a tempo parcial com turnos variáveis conhece o problema: umas vezes sobra mais, outras quase nada. Nestes meses, ajuda um valor de poupança percentual em vez de fixo.
Recomendo para isso 5 por cento de cada entrada de salário, independentemente do montante. Com 1.400 euros, são 70 euros; com 1.800 euros, são 90 euros. A reserva cresce assim sempre de forma proporcional, por mais irregular que seja o rendimento.
Quem, além disso, está a pagar dívidas deve fazê-lo em paralelo, não em sequência. Como isso se consegue com um método claro, mostro-o no meu artigo sobre a regra 50-30-20, que resolve precisamente este equilíbrio entre pagar dívidas e criar reservas.
Como crio uma reserva financeira quando o orçamento está mesmo apertado?
Se até 25 euros por mês parecem demasiado, o começo não está na poupança, mas no comportamento de despesa. Na altura, durante três meses anotei todas as despesas acima de 20 euros e fiquei eu própria surpreendida com quanto ia só em comida fora de casa.
Muitas vezes basta questionar um ou dois hábitos de consumo, sem virar a vida do avesso. No meu artigo sobre reduzir despesas aprofundo quais as rubricas mais fáceis de ajustar, sem que isso pareça privação.
Criar uma reserva financeira não significa abdicar de tudo. Significa definir prioridades de modo a que a almofada financeira cresça, enquanto o dia a dia continua a valer a pena.
Perguntas frequentes sobre criar uma reserva financeira
Quanto dinheiro devo ter como reserva financeira?
Como valor de referência, valem três a seis salários líquidos mensais, consoante a segurança do emprego e a situação familiar. Quem vive sozinho e tem um emprego inseguro deve planear antes perto do limite superior deste intervalo.
Com que rapidez posso criar uma reserva financeira?
Com uma transferência permanente automática de 50 euros por mês, chegas ao fim de cerca de 12 meses a 600 euros. O ritmo depende muito do teu valor inicial e das tuas despesas fixas.
Onde devo aplicar a minha reserva?
Uma conta poupança separada no teu banco chega perfeitamente, o importante é apenas que esteja separada da conta do dia a dia. O rendimento tem aqui um papel secundário, a disponibilidade está em primeiro plano.
O que não conta como reserva financeira?
O dinheiro em ações, fundos ou criptomoedas não conta, porque o valor pode oscilar. Uma reserva tem de estar disponível a qualquer momento, sem risco de perda.
A poupança automática compensa mesmo mais do que a manual?
Sim, porque a decisão é tomada uma só vez e depois já não depende da força de vontade. Isto reduz a probabilidade de a poupança falhar nos meses de stress.
Conclusão: o primeiro passo conta mais do que o plano perfeito
Criar uma reserva financeira soa a um grande projeto, mas no fim é uma série de pequenas decisões repetidas. A transferência permanente de 25 euros, o prémio do seguro de saúde verificado, a armadilha de subscrição eliminada, tudo isto se soma ao longo de meses numa proteção real.
Começa hoje com um único passo, por exemplo com uma conta poupança separada e uma pequena transferência permanente. Não tens de mudar tudo de uma vez, só tens de começar.