Abofallen erkennen: Wie mich Kleinbeträge ruiniert haben
Lesezeit: 10 Minuten
Letzten Monat checkte ich meine Kreditkartenabrechnung und traute meinen Augen nicht: 487 Franken für Abonnements, von denen ich die Hälfte vergessen hatte. Ein Fitness-App-Abo für 19.90 Franken, das ich seit acht Monaten nicht mehr nutzte. Drei Streaming-Dienste parallel, obwohl ich nur einen davon wirklich schaute. Eine Cloud-Speicher-Erweiterung, die ich längst nicht mehr brauchte. Abofallen erkennen wurde für mich zur Überlebensfrage, denn diese monatlichen Kleinbeträge hatten sich über zwei Jahre zu einem fünfstelligen Loch summiert.
Ich bin Selina, Finanzbloggerin aus Zürich, und ich habe gelernt, dass versteckte Kosten gefährlicher sind als jede spontane Grossausgabe. Während man einen Schrank für 800 Franken bewusst kauft und bereut, verschwinden 20 Franken hier und 15 Franken dort völlig unbemerkt vom Konto. Monat für Monat, Jahr für Jahr.
Die 487-Franken-Rechnung: Meine Abo-Katastrophe im Detail
Als ich alle meine wiederkehrenden Ausgaben auflisten musste, kam ich auf 23 aktive Abonnements. Netflix, Disney+, Spotify Premium, Youtube Premium, Adobe Creative Cloud, Dropbox Plus, ein Audible-Abo, das ich nach drei Hörbüchern vergessen hatte. Dazu Fitness First für 89 Franken monatlich, obwohl ich seit dem Umzug von Oerlikon ins Seefeld praktisch nie mehr hinging. Eine Zeitschriften-App für 12.90 Franken, die mir jeden Monat Magazine schickte, die ich nie las.
Die grösste Falle war ein Probe-Abo für eine Meditation-App, das sich nach 30 Tagen automatisch in ein Jahresabo für 119 Franken verwandelte. Ich bemerkte es erst acht Monate später, als ich meine Kontoauszüge systematisch durchging. Eine konsequente Tracking-Methode hätte mir diesen Fehler erspart.
Das Perfide an Abofallen erkennen ist die psychologische Komponente: 9.90 Franken pro Monat fühlen sich nach nichts an. Selbst 29.90 Franken wirken überschaubar. Aber zwölf solcher Beträge summieren sich zu 478.80 Franken im Jahr. Bei 23 Abos in meinem Fall waren das über 5800 Franken jährlich, von denen ich mindestens die Hälfte für ungenutzte oder doppelte Services ausgab.
Versteckte Kosten: Wo Abofallen lauern
Nach meinem Schock begann ich systematisch zu recherchieren, wo sich wiederkehrende Ausgaben verstecken. Laut einer Erhebung der Vergleichsplattform Comparis aus 2024 unterschätzen Schweizer Haushalte ihre monatlichen Abo-Kosten im Schnitt um 38 Prozent. Die häufigsten Fallen:
- Streaming-Dienste: Netflix, Disney+, Amazon Prime, Apple TV+, Sky Show parallel laufen zu lassen kostet 80-120 Franken monatlich
- Fitness-Studios mit automatischer Vertragsverlängerung, bei denen man die dreimonatige Kündigungsfrist verpasst
- App-Abos: Meditation, Fitness-Tracker, Sprachlern-Apps, News-Apps, Cloud-Speicher summieren sich schnell auf 100+ Franken
- Versicherungen mit jährlicher Prämiensteigerung, die man aus Bequemlichkeit nicht wechselt
- Mitgliedschaften in Clubs, Vereinen oder Premium-Versionen von Tools, die man beruflich nicht mehr nutzt
Besonders tückisch sind kostenlose Probe-Abos, die sich automatisch in kostenpflichtige Verträge umwandeln. Ich hatte drei solcher Fälle: Eine Sprachlern-App, ein VPN-Dienst und besagte Meditations-App. Alle drei hatten die Kreditkartendaten gespeichert und zogen nach Ablauf der Testphase ohne weitere Warnung das Geld ein.
Mein 30-Tage-Plan: So habe ich 312 Franken monatlich eingespart
Abofallen erkennen ist die eine Sache, konsequent handeln die andere. Ich entwickelte einen strukturierten Plan, um alle wiederkehrenden Ausgaben zu erfassen und zu bewerten. In vier Wochen reduzierte ich meine monatlichen Abo-Kosten von 487 auf 175 Franken.
Woche 1: Vollständige Bestandsaufnahme
Ich exportierte alle Kreditkarten- und Kontoauszüge der letzten zwölf Monate als PDF und markierte jede wiederkehrende Belastung. Parallel prüfte ich meine E-Mail-Postfächer nach Bestätigungsmails für Abos, die ich vergessen hatte. Das Ergebnis: 23 aktive Abonnements, davon 14, die ich nicht mehr aktiv nutzte.
Einen konkreten Tipp aus meiner Erfahrung: Suche in deinem E-Mail-Archiv nach Begriffen wie "subscription", "renewal", "auto-renew", "trial period ending" und "Verlängerung". Bei mir tauchten so sieben Abos auf, die auf meinen Kontoauszügen unter kryptischen Firmennamen liefen.
Woche 2: Bewertung nach Nutzung
Ich teilte alle Abos in drei Kategorien: täglich genutzt, gelegentlich genutzt, seit Monaten nicht genutzt. Die dritte Kategorie kündigte ich sofort, die zweite stellte ich auf Probe: Würde ich diese Services in den nächsten 30 Tagen aktiv nutzen? Falls nein, weg damit.
Fitness First kündigte ich nach neun Monaten Nichtnutzung per Einschreiben, drei Monate im Voraus wie vertraglich vorgeschrieben. Das allein sparte 267 Franken pro Quartal. Stattdessen trainiere ich jetzt zweimal pro Woche im MyFitness am Hardplatz für 39 Franken monatlich, fünf Gehminuten von meiner Wohnung.
Woche 3: Streaming-Dienste konsolidieren
Ich hatte Netflix, Disney+, Amazon Prime und Apple TV+ parallel. Ehrlich gesagt schaute ich 90 Prozent auf Netflix. Die anderen drei kündigte ich und spare so 42 Franken im Monat. Bei Bedarf kann ich einzelne Dienste für einen Monat reaktivieren, eine Serie durchschauen und wieder kündigen.
Spotify Premium behielt ich, kündigte aber Youtube Premium, weil die Werbung auf Youtube für mich kein Problem darstellt und ich die Offline-Funktion nie nutzte. Weitere 15.90 Franken gespart.
Woche 4: Automatische Verlängerungen deaktivieren
Für alle verbleibenden Abos deaktivierte ich die automatische Verlängerung. Das bedeutet mehr manuelle Arbeit, aber ich entscheide bewusst, ob ich ein Abo weiterlaufen lasse. Bei Apple-, Google- und Amazon-Konten geht das in den Kontoeinstellungen unter "Abonnements verwalten".
Diese Strategie half mir, bewusster mit meinem Geld umzugehen, ähnlich wie mein Ansatz bei Konsumfallen im Alltag.
Tools und Tricks: Wie du vergessene Abonnements findest
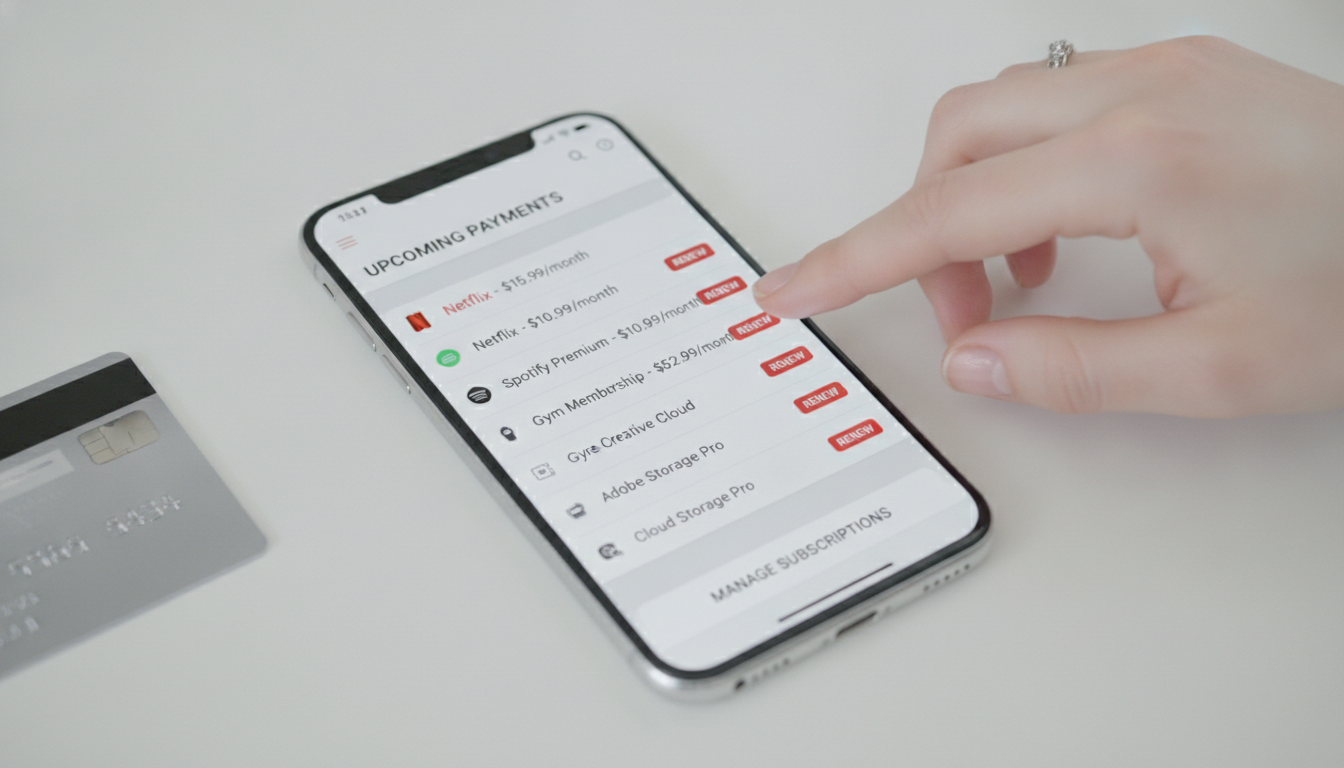
Es gibt praktische digitale Helfer, um Abofallen erkennen zu können. Ich nutze seit einem halben Jahr die App True Bill, die automatisch meine Konten scannt und wiederkehrende Zahlungen auflistet. In der Schweiz funktioniert auch die Funktion "Abos verwalten" direkt im E-Banking vieler Banken, etwa bei UBS oder Credit Suisse.
Ein analoger Trick: Ich führe eine simple Excel-Liste mit vier Spalten: Name des Abos, monatlicher Preis, Kündigungsfrist, nächstes Verlängerungsdatum. Jeden ersten Sonntag im Monat prüfe ich, ob Kündigungsfristen ablaufen. Das kostet mich zehn Minuten und hat mir in einem Jahr über 3700 Franken gespart.
Für vergessene Mitgliedschaften prüfe ich einmal jährlich meine Kreditkarten-Jahresabrechnung. Dort tauchen auch Jahresabos auf, die ich im laufenden Monat nicht sehe. Bei mir waren das zwei Vereinsmitgliedschaften à 180 und 240 Franken, die ich längst nicht mehr nutzte.
Die psychologische Falle: Warum wir Abos nicht kündigen
Abofallen erkennen ist nicht nur ein organisatorisches, sondern auch ein psychologisches Problem. Ich erwischte mich dabei, ein Audible-Abo weiterlaufen zu lassen, obwohl ich seit fünf Monaten kein Hörbuch mehr gehört hatte. Der Grund: Ich dachte, ich könnte ja bald wieder anfangen. Diese "Vielleicht brauche ich es noch"-Mentalität kostet Geld.
Ein zweiter Faktor ist die Bequemlichkeit. Eine Kündigung bedeutet oft, eine Website aufzurufen, sich anzumelden, durch Menüs zu klicken, manchmal sogar einen Anruf oder ein Kündigungsschreiben. Diese kleinen Hürden reichen aus, dass man es aufschiebt, und aufgeschoben ist oft aufgehoben. Bei Fitness First musste ich tatsächlich ein Einschreiben schicken, drei Monate vor Vertragsende. Solche Kündigungsfristen sind bewusst unfreundlich gestaltet.
Laut einer Studie der Verbraucherzentrale Deutschland 2023 vergessen 62 Prozent der Befragten mindestens ein aktives Abo komplett. Bei unter 30-Jährigen sind es sogar 71 Prozent. Die Branche setzt darauf, dass Menschen Abos abschliessen und vergessen, während das Geld Monat für Monat abfliesst.
Abo-Modelle entlarven: Wann ein Abo wirklich Sinn macht
Nicht jedes Abo ist eine Falle. Manche wiederkehrenden Ausgaben sind sinnvoll und sparen sogar Geld. Ich zahle beispielsweise für ein SBB-Halbtax-Abo 185 Franken im Jahr, was sich bereits nach zwei Fahrten Zürich-Bern rentiert. Spotify Premium nutze ich täglich beim Pendeln und Arbeiten, das sind 12.95 Franken gut investiert.
Meine Faustregel: Ein Abo macht Sinn, wenn ich es mindestens zweimal pro Woche aktiv nutze oder wenn die Kosten pro Nutzung unter dem Einzelkaufpreis liegen. Netflix für 19.90 Franken bei drei Filmen pro Monat ist günstiger als drei Kinokarten à 18 Franken. Ein Fitness-Abo für 89 Franken macht nur Sinn, wenn ich es mindestens achtmal im Monat nutze, sonst sind Einzeleintritte oder ein günstigeres Studio klüger.
Bei Software-Abos rechne ich genau: Brauche ich wirklich Adobe Creative Cloud für 60 Franken monatlich, oder reicht eine einmalige Lizenz für Affinity Photo für 75 Franken? Für meine Blog-Arbeit reichte letzteres, also kündigte ich Adobe nach zwei Jahren.
Kündigungsprozesse: So kommst du aus Verträgen raus
Abofallen erkennen hilft nur, wenn du auch weisst, wie du rauskommst. Ich habe in zwölf Monaten 18 Abos gekündigt und dabei alle Tricks gelernt. Die wichtigsten Schritte:
Prüfe zuerst die Kündigungsfrist im Vertrag oder in den AGB auf der Website. Viele Fitness-Studios haben drei Monate Frist zum Vertragsende, manche sogar sechs Monate. Bei monatlich kündbaren Abos wie Netflix oder Spotify kannst du jederzeit kündigen, der Zugang läuft bis zum Ende des bezahlten Zeitraums.
Kündige schriftlich per E-Mail oder über das Kundenportal und lass dir die Kündigung bestätigen. Bei Verträgen mit langer Frist schicke ich ein Einschreiben und bewahre den Beleg auf. Bei Fitness First war das entscheidend, weil die erste Kündigung angeblich nie ankam und ich nur dank Einschreiben-Beleg aus dem Vertrag kam.
Ignoriere Rückgewinnungsversuche. Nach meiner Spotify-Kündigung bekam ich zwei Wochen lang täglich E-Mails mit Rabatten und Sonderangeboten. Bleib konsequent, wenn du das Abo wirklich nicht mehr willst. Du kannst jederzeit wieder einsteigen, falls du es vermisst.
Setze dir nach der Kündigung eine Erinnerung im Kalender für das offizielle Vertragsende. Manche Anbieter verlängern "versehentlich" trotz Kündigung. Kontrolliere deinen Kontoauszug im Folgemonat, ob wirklich keine Belastung mehr erfolgt.
Langfristige Strategie: Nie wieder in die Abo-Falle tappen
Seit meiner Abo-Inventur vor einem Jahr folge ich drei einfachen Regeln, die mich vor neuen Abofallen schützen. Erstens: Keine Probe-Abos ohne Kalendereintrag. Wenn ich ein kostenloses Testabo abschliesse, trage ich das Enddatum sofort in meinen Kalender ein, drei Tage bevor es kostenpflichtig wird. So kann ich in Ruhe entscheiden, ob ich weitermachen will.
Zweitens: Monatlich kündbare Abos bevorzugen. Wenn ein Dienst nur Jahresabos anbietet, rechne ich genau, ob ich den Service wirklich zwölf Monate nutzen werde. Meistens lautet die Antwort nein, und ich suche Alternativen.
Drittens: Quartalsweise Review. Alle drei Monate gehe ich meine Abo-Liste durch und frage mich bei jedem Eintrag: Habe ich das in den letzten acht Wochen aktiv genutzt? Falls nein, weg damit. Diese Routine dauert 15 Minuten und hat mir bisher weitere 800 Franken erspart, weil ich frühzeitig Abos erkannte, die ich nicht mehr brauchte.
Diese Disziplin ist Teil meiner breiteren Strategie zum systematischen Vermögensaufbau, bei der jeder gesparte Franken zählt.
FAQ: Häufige Fragen zu Abofallen
Wie erkenne ich versteckte Abofallen auf meinem Konto?
Exportiere deine Kontoauszüge der letzten zwölf Monate und markiere alle monatlichen oder jährlichen Belastungen. Suche nach wiederkehrenden Beträgen zwischen 5 und 100 Franken. Prüfe zusätzlich dein E-Mail-Archiv nach Begriffen wie "subscription", "renewal" oder "Verlängerung", um vergessene Abos aufzudecken.
Welche Abos kosten mich am meisten Geld ohne Mehrwert?
In meiner Erfahrung sind es Fitness-Studios mit langen Kündigungsfristen, mehrere parallel laufende Streaming-Dienste und Probe-Abos, die du nach der Testphase vergessen hast. Prüfe auch Cloud-Speicher-Erweiterungen und App-Abos, die du seit Monaten nicht mehr öffnest.
Wie lange dauert es, bis sich monatliche Kleinbeträge summieren?
Drei ungenutzte Abos à 15 Franken kosten dich 540 Franken im Jahr. Bei zehn solcher Posten sind das 5400 Franken jährlich. Über fünf Jahre summiert sich das auf 27000 Franken, die du stattdessen investieren oder für wichtige Ziele nutzen könntest.
Kann ich gekündigte Abos später wieder aktivieren?
Ja, bei den meisten Diensten kannst du jederzeit wieder einsteigen. Netflix, Spotify, Disney+ und die meisten anderen behalten deine Daten und lassen dich mit wenigen Klicks reaktivieren. Hab keine Angst vor der Kündigung, du verlierst nichts dauerhaft.
Was mache ich, wenn ein Anbieter meine Kündigung ignoriert?
Kündige schriftlich per E-Mail oder Einschreiben mit Nachweis. Bewahre die Kündigungsbestätigung auf. Falls der Anbieter trotzdem weiter abbucht, widersprich der Lastschrift bei deiner Bank und drohe mit der Konsumentenschutzstelle. In der Schweiz hilft die Schlichtungsstelle oder ein Anruf bei der Ombudsstelle Versicherungen bei hartnäckigen Fällen.
Fazit: Von 487 auf 175 Franken, und du schaffst das auch
Abofallen erkennen hat mir nicht nur fast 4000 Franken im Jahr gespart, sondern auch mein Bewusstsein für wiederkehrende Ausgaben geschärft. Ich bin nicht mehr das Opfer automatischer Abbuchungen, sondern entscheide aktiv, wofür ich mein Geld ausgebe.
Mein Rat: Nimm dir ein Wochenende Zeit für eine vollständige Bestandsaufnahme. Liste alle Abos auf, bewerte sie ehrlich nach tatsächlicher Nutzung und kündige alles, was du in den letzten zwei Monaten nicht aktiv gebraucht hast. Setze dir eine Erinnerung für ein quartalsweises Review. Die 15 Minuten zahlen sich vielfach aus.
Die 312 Franken, die ich monatlich spare, fliessen jetzt in einen automatischen Sparplan für ETFs. In zehn Jahren sind das bei moderater Rendite über 50000 Franken Vermögen statt verschwendeter Abo-Kosten. Das ist der Unterschied zwischen bewusstem Umgang mit Geld und schleichendem Vermögensverlust durch Kleinbeträge. Fang heute an.