Finanzielle Reserve aufbauen: So gelingt es trotz knappem Budget
Lesezeit: 5 Minuten
Letzten Monat ist mir die Waschmaschine kaputtgegangen. Reparatur: 340 Franken. Vor drei Jahren hätte mich das in echte Schwierigkeiten gebracht. Heute nicht mehr, weil ich eine finanzielle Reserve aufbauen konnte, obwohl mein Budget damals alles andere als grosszügig war. Genau darum geht es in diesem Artikel: wie das auch mit wenig Spielraum funktioniert.
Ich arbeite seit Jahren als Angestellte in Zürich, kein Spitzengehalt, viele Fixkosten. Trotzdem habe ich mir über drei Jahre einen Puffer von über 9'000 Franken aufgebaut. Nicht durch Zufall, sondern durch ein paar klare Entscheidungen, die ich dir hier zeige.
Warum du eine finanzielle Reserve aufbauen solltest, auch mit kleinem Budget
Eine finanzielle Reserve ist kein Luxus für Gutverdienende. Sie ist genau dann am wichtigsten, wenn dein Budget knapp ist, weil ungeplante Ausgaben dich sonst sofort aus der Bahn werfen. Laut einer Erhebung der Schweizerischen Nationalbank verfügte 2023 ein relevanter Teil der Haushalte über keine ausreichenden liquiden Reserven für unerwartete Ausgaben (SNB, Finanzstabilitätsbericht). Das zeigt: Das Problem betrifft nicht nur Menschen mit tiefem Einkommen.
Wer keinen Sicherheitspuffer hat, landet bei der nächsten Autoreparatur oder Zahnarztrechnung schnell bei der Kreditkarte oder beim Kleinkredit. Genau das will ich mit diesem Artikel verhindern. Wie viel Reserve realistisch sinnvoll ist, habe ich bereits ausführlich in meinem Artikel zum Notgroschen aufbauen beschrieben.
Der Unterschied zwischen Sparen und Rücklagen bilden
Sparen klingt nach Verzicht, nach Ferien, die nicht stattfinden. Rücklagen bilden ist etwas anderes: Es ist eine Versicherung gegen den Alltag. Du zahlst dir selbst eine Prämie, damit das Leben dich nicht überrascht.
Finanzielle Reserve aufbauen mit kleinem Einkommen: Mein Ansatz
Als mein Nettoeinkommen bei rund 4'200 Franken lag, hatte ich keine 500 Franken am Ende des Monats übrig. Trotzdem habe ich es geschafft, weil ich das Sparen nicht als Restgrösse behandelt habe, sondern als fixe Position wie die Miete.
Der Trick war ein automatischer Dauerauftrag von 80 Franken, der am Tag nach dem Lohneingang auf ein separates Konto ging. Nicht viel, aber unantastbar. Innerhalb von 14 Monaten kamen so über 1'100 Franken zusammen, ganz ohne dass ich aktiv darüber nachdenken musste.
Automatisches Sparen funktioniert deshalb besser als manuelles, weil es die Entscheidung aus dem Moment nimmt. Du musst dich nicht jeden Monat neu überwinden, das Geld liegt einfach schon woanders, bevor du es ausgeben kannst.
Kleine Beträge, grosse Wirkung
Ich habe parallel mein Haushaltsbuch geführt und gemerkt, wie viel allein durch Kleinbeträge verloren ging, etwa durch vergessene Abos. Wer wissen will, wie stark solche Posten das Budget belasten, findet das in meinem Beitrag über Abofallen und versteckte Kosten.
Konkrete Schritte, um ein Geldpolster zu schaffen
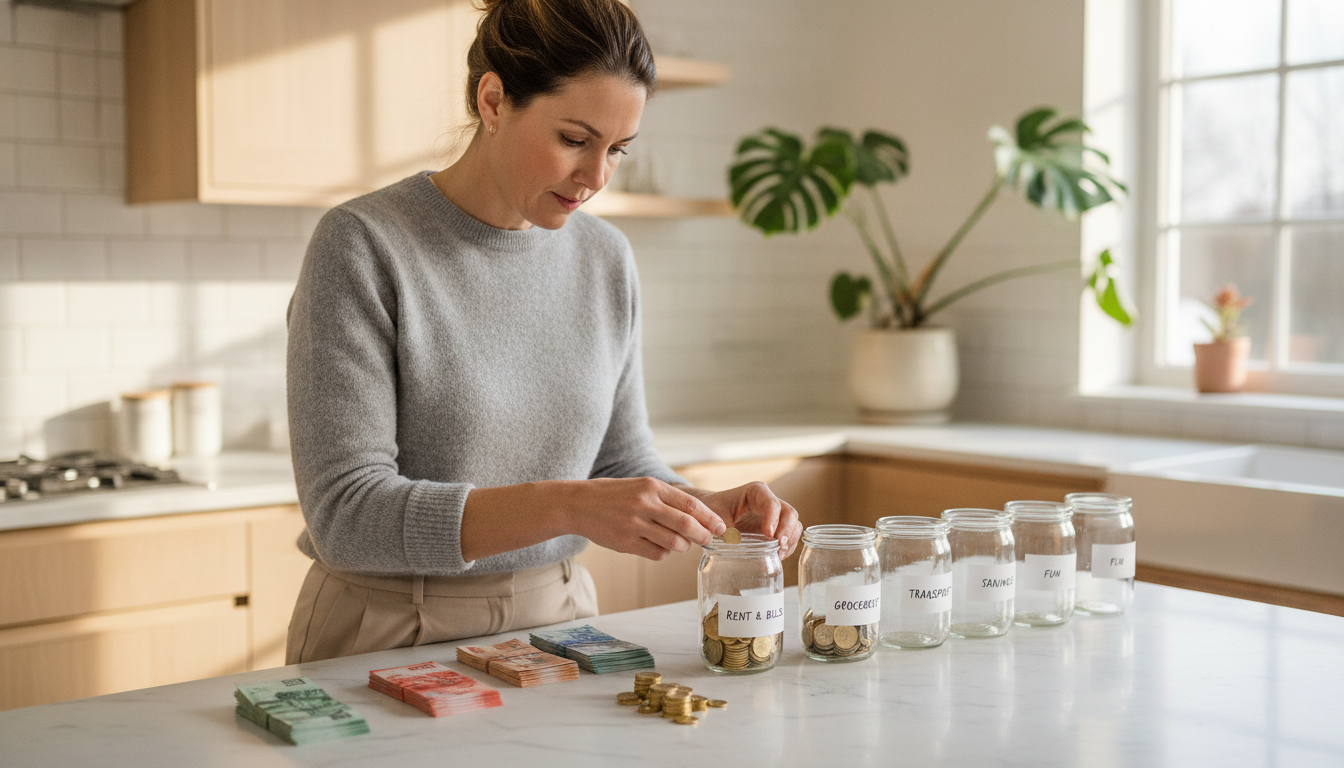
Eine finanzielle Reserve aufbauen gelingt nicht durch gute Vorsätze, sondern durch ein System. Hier die Schritte, die bei mir funktioniert haben:
- Separates Sparkonto eröffnen, das nicht mit der Bankkarte für den Alltag verknüpft ist
- Dauerauftrag einrichten, direkt am Tag nach dem Lohneingang, nicht am Monatsende
- Startbetrag klein halten, 50 bis 100 Franken reichen am Anfang völlig aus
- Jede unerwartete Einnahme, etwa Rückerstattungen oder Geschenke, zu 50 Prozent ins Polster leiten
- Alle drei Monate den Betrag um 10 bis 20 Franken erhöhen, sobald es das Budget zulässt
Dieses System braucht keine Tabellen und keine komplizierte Planung. Es basiert darauf, dass Sicherheitspuffer wachsen, ohne dass du ständig daran denken musst.
Fixkosten prüfen, bevor du sparst
Bevor du überhaupt mit dem Sparen beginnst, lohnt sich ein Blick auf deine Fixkosten. Viele Menschen in der Schweiz zahlen mehr Krankenkassenprämie, als nötig wäre, obwohl ein Anspruch auf Verbilligung bestehen würde. Ich habe das selbst erlebt und im Artikel zur Prämienverbilligung beantragen beschrieben, wie viel sich dadurch monatlich freischaufeln lässt.
Finanzielle Sicherheit trotz schwankendem Einkommen aufbauen
Nicht jeder hat ein fixes Monatsgehalt. Wer im Stundenlohn arbeitet oder Teilzeit mit schwankenden Einsätzen, kennt das Problem: Mal bleibt mehr übrig, mal fast nichts. In solchen Monaten hilft ein prozentualer statt ein fixer Sparbetrag.
Ich empfehle dafür 5 Prozent jedes Lohneingangs, unabhängig von der Höhe. Bei 2'800 Franken sind das 140 Franken, bei 3'600 Franken sind es 180 Franken. Die Reserve wächst so immer proportional mit, egal wie unregelmässig das Einkommen ist.
Wer zusätzlich noch Schulden abbaut, sollte das parallel, nicht nacheinander tun. Wie das mit einer klaren Methode gelingt, zeige ich in meinem Artikel zur 50-30-20-Regel, die genau diesen Spagat zwischen Schuldenabbau und Rücklagen bilden löst.
Wie baue ich eine finanzielle Reserve auf, wenn das Budget wirklich eng ist?
Wenn selbst 50 Franken im Monat zu viel scheinen, beginnt es nicht beim Sparen, sondern beim Ausgabenverhalten. Ich habe damals drei Monate lang jede Ausgabe über 20 Franken notiert und war selbst überrascht, wie viel allein für Essen unterwegs draufging.
Oft reicht es, ein bis zwei Konsumgewohnheiten zu hinterfragen, ohne das Leben komplett umzukrempeln. In meinem Beitrag über das Reduzieren von Ausgaben gehe ich detaillierter darauf ein, welche Posten sich am einfachsten anpassen lassen, ohne dass es sich nach Verzicht anfühlt.
Eine finanzielle Reserve aufbauen bedeutet nicht, auf alles zu verzichten. Es bedeutet, Prioritäten so zu setzen, dass das Geldpolster wächst, während der Alltag trotzdem lebenswert bleibt.
Häufige Fragen zum Thema finanzielle Reserve aufbauen
Wie viel Geld sollte ich als finanzielle Reserve haben?
Als Richtwert gelten drei bis sechs Netto-Monatslöhne, abhängig von Jobsicherheit und familiärer Situation. Wer allein lebt und unsicher angestellt ist, sollte eher am oberen Ende dieser Spanne planen.
Wie schnell kann ich eine finanzielle Reserve aufbauen?
Mit einem automatischen Dauerauftrag von 100 Franken im Monat erreichst du nach etwa 12 Monaten gut 1'200 Franken. Das Tempo hängt stark von deinem Startbetrag und deinen Fixkosten ab.
Wo sollte ich meine Reserve anlegen?
Ein separates Sparkonto bei deiner Bank reicht völlig aus, wichtig ist nur, dass es getrennt vom Alltagskonto liegt. Die Rendite spielt hier eine untergeordnete Rolle, Verfügbarkeit steht im Vordergrund.
Was zählt nicht als finanzielle Reserve?
Geld in Aktien, Fonds oder Kryptowährungen zählt nicht dazu, weil der Wert schwanken kann. Eine Reserve muss jederzeit ohne Verlustrisiko verfügbar sein.
Lohnt sich automatisches Sparen wirklich mehr als manuelles?
Ja, weil die Entscheidung einmalig getroffen wird und danach nicht mehr von Willenskraft abhängt. Das reduziert die Wahrscheinlichkeit, dass das Sparen in stressigen Monaten ausfällt.
Fazit: Der erste Schritt zählt mehr als der perfekte Plan
Eine finanzielle Reserve aufbauen klingt nach einem grossen Projekt, ist aber am Ende eine Reihe kleiner, wiederholter Entscheidungen. Der Dauerauftrag von 50 Franken, die geprüfte Krankenkassenprämie, die gestrichene Abofalle, all das summiert sich über Monate zu echtem Schutz.
Fang heute mit einem einzigen Schritt an, zum Beispiel mit einem separaten Sparkonto und einem kleinen Dauerauftrag. Du musst nicht alles auf einmal ändern, du musst nur anfangen.