Tenere un libro delle spese: perché traccio ogni euro
Tempo di lettura: 9 minuti
Tre anni fa ero convinta di avere le mie finanze sotto controllo. Avevo un reddito di 5.400 € netti, vivevo in un bilocale a Milano, in zona Lambrate, con 1.450 € al mese tutto compreso e pensavo di cavarmela bene. Eppure a fine mese il conto era ogni volta vuoto. Solo quando ho cominciato a tenere un libro delle spese ho scoperto il problema: solo per i caffè da asporto da Starbucks in centro a Milano spendevo 187 € al mese. Erano 2.244 € all'anno, solo per il caffè in giro.
Da allora traccio ogni singolo euro che spendo. Non per avarizia, ma per autoprotezione. Chi non conosce le proprie spese non può controllare il proprio denaro. E chi non controlla il proprio denaro resta intrappolato nella trappola dei debiti o non si costruisce mai un cuscinetto finanziario.
Che cosa mi ha dato concretamente tenere un libro delle spese
Dopo il primo mese con il libro delle spese avevo davanti, nero su bianco: 412 € per mangiare fuori casa, 89 € per acquisti d'impulso alla Rinascente e 134 € per servizi di streaming e abbonamenti che usavo a malapena. In tutto 635 € che spendevo ogni mese senza accorgermene davvero. Sono oltre 7.600 € all'anno.
Secondo uno studio della Zürcher Kantonalbank del 2023, in Svizzera il 68 per cento delle famiglie sottovaluta le proprie spese mensili in media di 520 franchi. Io facevo chiaramente parte di quel gruppo. Tenere un libro delle spese mi ha costretta a guardare. Ho disdetto tre abbonamenti di streaming, ho cucinato più spesso a casa e ho portato il caffè da casa. In sei mesi avevo messo da parte 2.100 € che prima avrei semplicemente sperperato.
Come tengo il mio libro delle spese: il metodo che funziona per me
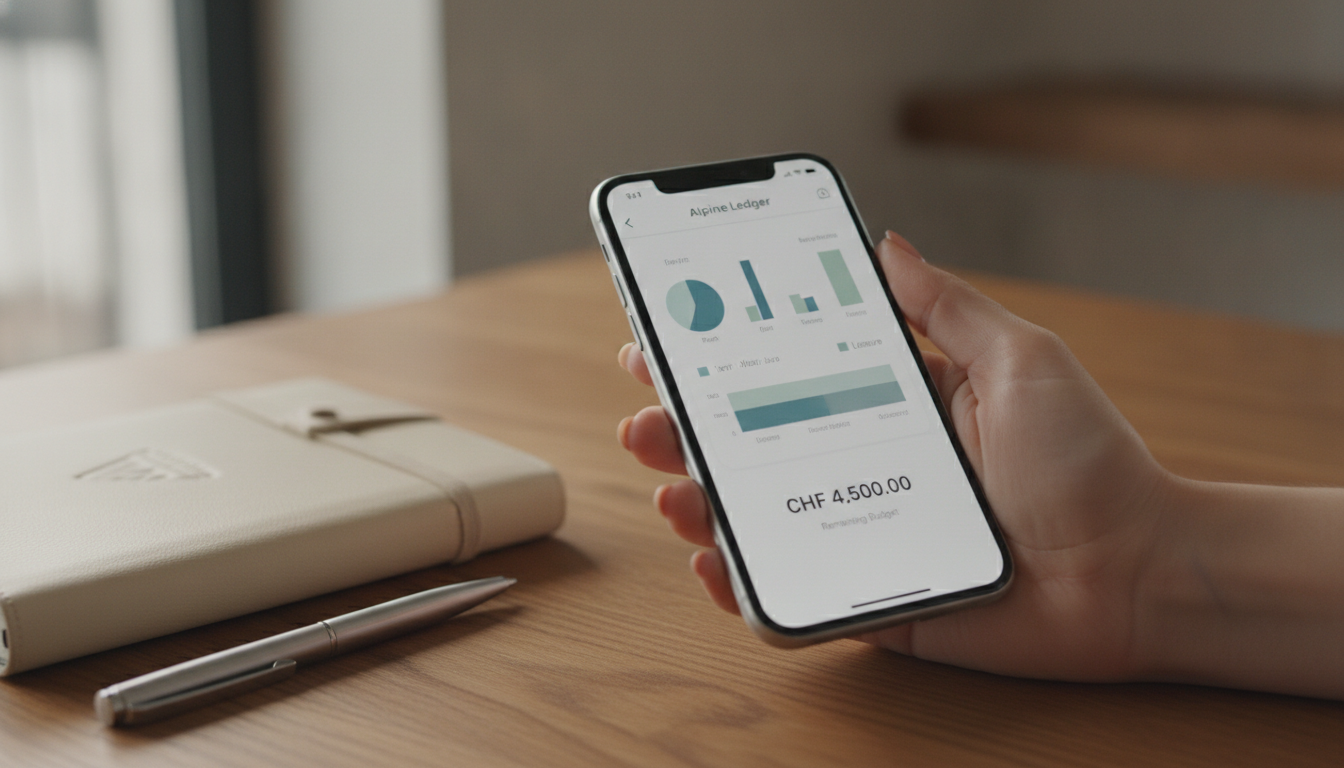
Ho provato vari sistemi: fogli Excel, quaderni, app complicate. Alla fine sono approdata a una semplice combinazione. Uso l'app MoneyStats (sviluppatore svizzero, costa 3,90 € una tantum) per la registrazione quotidiana e un foglio Google per l'analisi mensile.
Ogni sera, dopo essermi lavata i denti, inserisco tutte le spese della giornata. Ci vogliono al massimo tre minuti. Con l'app fotografo ogni scontrino e classifico la spesa: alimentari, trasporti, casa, tempo libero, salute, varie. A fine mese esporto i dati nel mio foglio Google e confronto con il budget che mi sono data secondo la regola 50-30-20.
Le mie categorie nel dettaglio
Lavoro con sei categorie principali, che suddivido ulteriormente. Sotto alimentari raggruppo supermercato, mercato settimanale e cibo da asporto. Trasporti comprende l'abbonamento ai mezzi pubblici, i biglietti del tram e qualche corsa occasionale con Uber. Casa include affitto, spese condominiali, luce e internet. Tempo libero copre tutto, dal cinema al drink in un bar dei Navigli. Salute sono assicurazione sanitaria, medicinali e dentista. Varie è il resto, che controllo ogni mese per vedere se merita una categoria a sé.
Questa struttura mi dà abbastanza dettaglio senza sommergermi. So esattamente dove va a finire il mio denaro, ma non devo registrare ogni singola cipolla.
Quale app è davvero adatta per tenere un libro delle spese?
Ho provato otto app diverse prima di approdare a MoneyStats. YNAB (You Need A Budget) è popolare a livello internazionale, ma costa 99 dollari americani all'anno ed è pensata per i dollari. Finanzguru funziona bene in Germania, ma riconosce solo in parte le banche italiane. Spendee è carina da vedere, ma infastidisce con gli acquisti in-app.
MoneyStats è essenziale, funziona offline e salva tutto in locale sul mio cellulare. Niente cloud, niente pubblicità, niente trappola degli abbonamenti. L'app riconosce persino le categorie dai miei scontrini quando li fotografo. Questo fa risparmiare tempo e rende tenere un libro delle spese molto più facile per i principianti.
Per chi preferisce l'analogico: anche un semplice quaderno Moleskine da 12 € va bene. L'importante è che tu registri davvero ogni giorno. Secondo un'indagine di Comparis del 2024, in Svizzera solo il 23 per cento delle persone tiene un libro delle spese strutturato, anche se il 71 per cento dichiara di desiderare più chiarezza.
Tenere un libro delle spese contro i debiti: come mi ha aiutata
Quando nel 2021 ho firmato un contratto di leasing per un'auto di cui non avevo bisogno, nel giro di un anno ho accumulato 8.900 € di debiti. Pensavo che 340 € di rata al mese non fossero un problema. Quello che non avevo messo in conto: parcheggio (120 € al mese in un parcheggio in zona), benzina (circa 180 €), tagliandi e assicurazione (in media altri 95 €). In realtà l'auto mi costava 735 € al mese, non 340 €.
Solo il libro delle spese mi ha mostrato questi costi nascosti nero su bianco. Ho disdetto il leasing in anticipo pagando una penale di 1.200 €, ho venduto l'auto e sono passata completamente ai mezzi pubblici. Nel giro di 14 mesi avevo ripagato i debiti. Senza il libro delle spese avrei continuato come prima e oggi sarei probabilmente ancora più nei guai. Se hai più prestiti, può avere senso un consolidamento dei debiti, ma prima devi sapere dove sparisce il tuo denaro.
Tenere un libro delle spese ogni mese o ogni giorno: che cosa funziona meglio?
Ho provato entrambe le varianti. Registrare una volta al mese sembra più rilassato, ma poi il 31 ti ritrovi con una pila di ricevute e hai dimenticato per che cosa fossero i 38 € all'Esselunga del 7. Inoltre manca il feedback immediato. Se registri ogni sera, vedi subito: oggi ho speso 67 €, il budget della settimana è già all'80 per cento.
Tracciare ogni giorno crea una consapevolezza che la registrazione mensile non raggiunge mai. Ci pensi due volte prima di prendere davvero la terza birra in un locale dei Navigli, se sai che la sera dovrai registrarla. Non è autoflagellazione, ma un dolce promemoria che ti protegge dagli acquisti d'impulso.
Le maggiori falle di denaro che ho scoperto grazie al libro delle spese
- Caffè da asporto e snack in giro: 187 € al mese, completamente evitabili con un thermos e snack preparati
- Abbonamenti non usati (Fitness First, Netflix, Spotify, quotidiano digitale): 134 € al mese, di cui ne usavo davvero due
- Ordini online spontanei su Amazon e Zalando: in media 220 € al mese, per lo più cose di cui non avevo bisogno
- Mangiare fuori casa (pause pranzo, consegne a domicilio): 412 € al mese, anche se avevo una cucina completamente attrezzata
- Corse in taxi inutili invece dei mezzi pubblici: 78 € al mese, perché ero troppo pigra per aspettare cinque minuti in più
Insieme erano 1.031 € al mese, ovvero 12.372 € all'anno. Denaro che semplicemente si disperdeva, senza che ne avessi alcun vantaggio. Da quando ho chiuso queste falle, risparmio ogni mese tra 700 e 850 €. È il mio gruzzolo d'emergenza, il mio budget per le vacanze e il mio cuscinetto finanziario per le spese impreviste.
Come si tiene un libro delle spese nel modo giusto: le mie 5 regole di base
Dopo tre anni di esperienza nel tenere un libro delle spese ho sviluppato cinque regole che funzionano davvero. Primo: registra ogni euro, anche gli 1,50 € per il chewing gum all'edicola. Secondo: fanne una routine fissa, per me è ogni sera alle 22. Terzo: usa un sistema che reggerai anche tra tre mesi, non un foglio Excel iper-complicato con 40 categorie.
Quarto: sii onesta con te stessa. Se spendi 85 € in alcolici, non scrivere 'alimentari', ma 'alcolici'. Solo così riconosci i tuoi veri schemi. Quinto: confronta ogni mese con il mese precedente e fissa obiettivi di risparmio realistici. Non 'Il mese prossimo non spendo più niente', ma 'Riduco il mangiare fuori casa di 100 €'.
Se fai fatica a smascherare le tue trappole di consumo, il libro delle spese aiuta enormemente. Vedi nero su bianco dove sprechi denaro che in realtà potresti risparmiare o investire.
Che cosa ha cambiato il libro delle spese nella mia pianificazione finanziaria quotidiana
Oggi, il 15 del mese, so esattamente se sto rispettando il budget o se devo correggere il tiro. Pianifico gli acquisti più grandi da quattro a sei mesi prima e risparmio apposta per quelli. L'anno scorso volevo un nuovo portatile da 1.890 €. Invece di comprarlo a rate pagando interessi, ho risparmiato per sei mesi 320 € al mese e l'ho comprato in contanti.
Il libro delle spese mi ha anche mostrato dove voglio spendere di più consapevolmente. Oggi spendo 180 € al mese in alimenti di qualità dal mercato settimanale di viale Papiniano, in cambio risparmio sul fast fashion e sui rifiuti elettronici. Non è una rinuncia, ma una redistribuzione consapevole. Ho ripreso il controllo.
La mia attuale ripartizione del budget secondo la regola 50-30-20
Dei miei 5.400 € di reddito netto, 2.700 € (50 per cento) vanno in costi fissi come affitto, assicurazione sanitaria, abbonamento ai mezzi pubblici e internet. 1.620 € (30 per cento) li uso per lo stile di vita: cibo, hobby, cultura, vestiti. I restanti 1.080 € (20 per cento) vanno direttamente sul conto di risparmio e in ETF. Questa ripartizione funziona solo perché grazie al libro delle spese so che cosa confluisce in ogni categoria.
Domande frequenti su come tenere un libro delle spese
Quanto tempo richiede ogni giorno tenere un libro delle spese?
Per me al massimo cinque minuti al giorno. La sera inserisco tutte le spese nell'app, fotografo gli scontrini e li classifico. Nel weekend mi servono altri dieci minuti per il riepilogo settimanale. In tutto investo circa 45 minuti al mese, ma risparmio diverse centinaia di euro.
Che cosa faccio se ho perso uno scontrino?
Registro comunque l'importo, ma senza stimarlo troppo basso. Meglio inserire 15 € se non sono sicura che annotare 10 € e abbellire il budget. Per i pagamenti con carta controllo la sera l'app della mia banca, dove vedo tutte le transazioni della giornata.
Vale la pena tenere un libro delle spese anche con un reddito alto?
Assolutamente. Le falle di denaro esistono in ogni fascia di reddito. Una mia conoscente guadagna 9.800 € netti e a fine mese non aveva comunque nulla da parte. Il suo libro delle spese ha mostrato: 890 € al mese per Uber, perché era troppo pigra per prendere il tram. 340 € per abbonamenti a fitness e wellness che non usava mai. Solo perché guadagni di più non significa che spendi automaticamente il tuo denaro in modo intelligente.
Un libro delle spese può davvero aiutare contro i debiti?
Sì, se lo usi nel modo giusto. Il libro delle spese ti mostra dove puoi risparmiare per ripagare i debiti più in fretta. Per me erano 635 € al mese che prima sprecavo. Con questo denaro ho estinto i miei debiti del leasing il doppio più velocemente. Ma: il libro delle spese da solo non risolve i problemi di debiti. Devi anche essere disposto a cambiare il tuo comportamento e a spendere meno con coerenza.
Quale formato è meglio: digitale o su carta?
Dipende dal tuo tipo. Io ho bisogno dell'analisi digitale per vedere le tendenze e creare grafici. Mia madre tiene il suo libro delle spese da 30 anni a mano in un quaderno e si trova benissimo. L'importante è solo che il sistema sia abbastanza semplice da portarlo avanti ogni giorno. Un complicato foglio Excel che abbandoni dopo due settimane non serve a niente.
La mia conclusione dopo tre anni di libro delle spese
Tenere un libro delle spese ha cambiato completamente il mio rapporto con il denaro. Oggi non spendo meno perché sono diventata tirchia, ma perché decido in modo più consapevole. Ogni euro che spendo è una decisione, non più una svista. Ho 18.400 € sul mio conto di risparmio, investo ogni mese 400 € in ETF e dormo più tranquilla di notte perché so che: se domani si rompe la lavatrice, posso pagarla in contanti.
Se non tieni ancora un libro delle spese, comincia oggi. Non il mese prossimo, non dopo le vacanze, oggi. Scarica un'app o prendi un quaderno e scrivi quanto hai speso oggi. Dopo 30 giorni capirai dove va davvero il tuo denaro. E allora potrai cominciare a controllarlo invece del contrario.