Sicurezza finanziaria: quanto fondo di emergenza ti serve?
Tempo di lettura: 9 minuti
Il mese scorso ero in un bar in Corso Buenos Aires a Milano quando il telefono ha squillato. La mia lavatrice aveva fatto l'ultimo giro. 1.200 euro per una nuova. Mentre pagavo il caffè ho pensato: tre anni fa questa chiamata mi avrebbe mandata nel panico. Oggi no. La differenza? Il mio fondo di emergenza. La sicurezza finanziaria comincia proprio da qui, non da azioni o immobili.
Sono Selina, blogger di finanza di Milano, e ho vissuto in prima persona che cosa significhi vivere senza accantonamenti. La domanda non è se, ma quando arriverà la prossima spesa imprevista. L'altezza giusta della tua riserva finanziaria decide se affronti con calma momenti come questi o scivoli nella trappola dei debiti.
Perché un fondo di emergenza è la base della tua sicurezza finanziaria
Un fondo di emergenza non è semplicemente denaro sul conto. È il tuo cuscinetto di sicurezza contro la perdita del lavoro, la malattia, le riparazioni dell'auto o gli elettrodomestici rotti. Senza questa riserva, a ogni difficoltà finanziaria ricorri alla carta di credito o a un credito al consumo. È proprio così che qualche anno fa è iniziata la mia spirale di debiti.
Secondo uno studio dell'Università di San Gallo del 2023, il 41 per cento delle famiglie svizzere non ha accantonamenti sufficienti per spese impreviste superiori a 2.000 franchi. Questo dato mi ha spaventata, ma anche confermato: molte persone sottovalutano con quanta rapidità possano verificarsi emergenze finanziarie.
La sicurezza finanziaria data da un fondo di emergenza non ti dà solo stabilità materiale. Ti dà tranquillità mentale. Oggi dormo meglio, perché so che tre mensilità di stipendio sono al sicuro sul mio conto di risparmio. Questa certezza cambia tutto il tuo atteggiamento verso il denaro.
La regola da 3 a 6 mesi: quanto fondo di emergenza mi serve davvero?
La raccomandazione classica è: da tre a sei mesi di spese. Ma che cosa significa concretamente? Ti faccio il calcolo con il mio esempio. I miei costi fissi mensili sono 3.800 euro: 1.600 euro di affitto, 180 euro di assicurazione sanitaria integrativa, 320 euro di alimentari, 120 euro di mezzi pubblici, 180 euro di assicurazioni, il resto per telefono, internet e piccoli costi fissi.
Moltiplicato per tre mesi fa 11.400 euro come minimo. Con sei mesi sarebbero 22.800 euro. Io personalmente tengo 18.000 euro come fondo per le emergenze, cioè poco meno di cinque mesi. Questa cifra mi sembra giusta per la mia situazione, perché da lavoratrice autonoma non ho preavviso di licenziamento e il mio reddito può oscillare.
La tua situazione personale determina dove ti collochi su questa scala. Sei dipendente con sei mesi di preavviso e non hai figli? Tre mesi possono bastare. Sei autonomo, hai figli o un'auto usata un po' datata? Avvicinati ai sei mesi.
Fattori che influenzano la tua riserva
Diversi fattori aumentano o riducono il tuo bisogno di accantonamenti. La sicurezza del tuo lavoro ha un ruolo centrale. Nella ristorazione o nel settore eventi i licenziamenti sono più frequenti che nel pubblico impiego. Anche la tua salute e quella della tua famiglia influiscono su quanto alto debba essere il tuo cuscinetto di sicurezza.
Nel 2021 ho avuto un'ernia del disco. Per tre mesi ho potuto lavorare solo in modo limitato. Il mio fondo di emergenza mi ha salvata. Senza questi accantonamenti non avrei potuto pagare l'affitto. Conta anche il tuo tenore di vita: chi vive in una città cara come Milano o Roma ha bisogno in assoluto di più riserva di chi vive in una zona rurale.
Così costruisci il tuo fondo di emergenza in modo sistematico
La costruzione della tua riserva finanziaria non funziona dall'oggi al domani. Io ho impiegato dodici mesi per mettere da parte i miei 18.000 euro. Il mio sistema era semplice: ogni mese, il primo giorno dopo l'accredito dello stipendio, 1.500 euro finivano automaticamente su un conto di risparmio separato presso una banca online. Quel conto l'ho aperto di proposito senza carta di pagamento, per rendere l'accesso più difficile.
L'automazione è decisiva. Non risparmi ciò che avanza a fine mese. Paghi prima te stessa. Sembra una banalità da manuale, ma funziona davvero. Se il denaro è già andato, ti abitui in fretta all'importo ridotto. Nel mio articolo su piani di risparmio e costruzione del patrimonio approfondisco questi meccanismi.
Parti con un importo realistico. Se 1.500 euro al mese sono impossibili, comincia con 300 euro. Importante è la continuità, non l'altezza. Dopo sei mesi con 300 euro hai già messo da parte 1.800 euro. Sono due mesi di affitto o una lavatrice nuova. Ogni euro conta.
Passi concreti per costruire il fondo di emergenza
- Calcola esattamente i tuoi costi fissi mensili (affitto, assicurazione sanitaria, assicurazioni, alimentari di base, mezzi pubblici)
- Moltiplica questa somma per un valore da tre a sei, a seconda della tua situazione
- Imposta un ordine permanente automatico il giorno dopo l'accredito dello stipendio
- Usa un conto separato senza carta di pagamento per i tuoi accantonamenti
- Aumenta l'importo mensile di risparmio in caso di aumenti di stipendio o bonus di almeno il 50 per cento dell'entrata aggiuntiva
Dove metti al sicuro il tuo fondo per le emergenze?
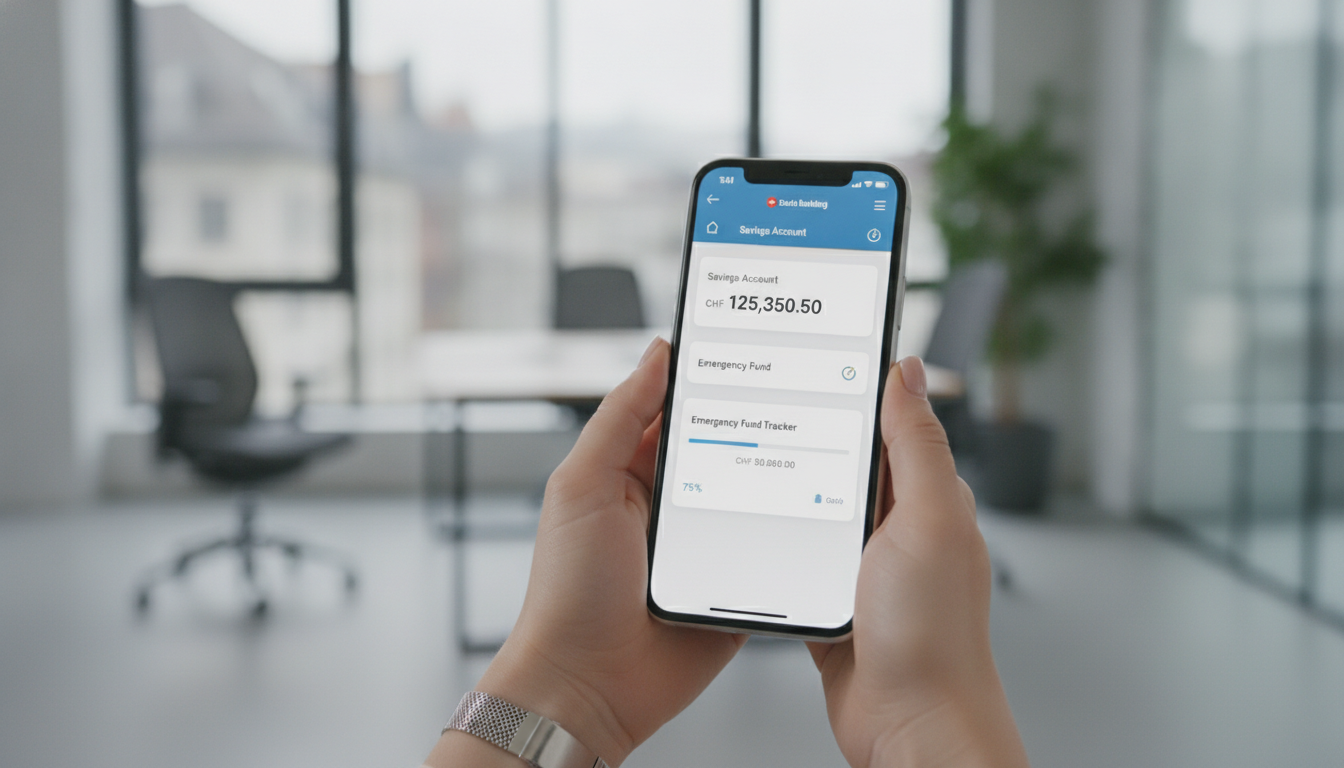
Il tuo fondo di emergenza deve soddisfare tre caratteristiche: sicurezza, disponibilità, protezione dall'inflazione. Il classico conto di risparmio soddisfa bene i primi due punti, mentre sulla protezione dall'inflazione al momento zoppica. Con tassi di interesse intorno allo 0,5-1,0 per cento perdi potere d'acquisto in termini reali, ma è il prezzo della disponibilità immediata.
Ho distribuito i miei 18.000 euro su due conti. 12.000 euro sono su un conto di risparmio presso una banca online con lo 0,6 per cento di interesse. I restanti 6.000 euro li ho investiti in un conto deposito vincolato a tre mesi presso Crédit Agricole all'1,1 per cento di interesse. Così ho una parte subito disponibile e una seconda parte con un tasso un po' migliore.
Del mercato azionario, per le riserve di emergenza, non mi fido. Nel marzo 2020 molti indici svizzeri hanno perso oltre il 20 per cento nel giro di poche settimane. Chi in quel momento perdeva il lavoro e doveva vendere azioni, ha realizzato perdite massicce. Il tuo fondo di emergenza non è un investimento, ma un'assicurazione.
Fondo di emergenza o debiti: che cosa viene prima?
Questa domanda preoccupa molti lettori. La mia risposta è articolata. Se hai debiti al consumo con interessi alti, per esempio sulla carta di credito al 12-15 per cento, costruisci in parallelo un mini fondo di emergenza di 1.000-1.500 euro e poi estingui aggressivamente i debiti. Senza questo mini cuscinetto, a ogni piccola emergenza scivoli di nuovo più a fondo nell'indebitamento.
Nel 2019 ho fatto esattamente questo. I miei 8.000 euro di debiti sulla carta di credito mi costavano ogni mese oltre 90 euro di interessi. Allo stesso tempo avevo zero accantonamenti. Prima ho messo da parte 1.200 euro come minimo di emergenza, poi ho messo ogni euro disponibile nel rimborso dei debiti. Dopo undici mesi ero libera dai debiti. La strategia la descrivo nel dettaglio nel mio contributo sulla pianificazione inversa nella riduzione dei debiti.
Se invece hai un mutuo con l'1,5 per cento di interesse, dai decisamente la priorità al fondo di emergenza. Il rendimento di un cuscinetto di emergenza non sta negli interessi, ma nei prestiti di emergenza evitati e nella sicurezza mentale. Questo conto torna sempre.
La psicologia dietro la sicurezza finanziaria
Costruire sicurezza finanziaria con un fondo di emergenza non cambia solo il tuo conto in banca, ma tutto il tuo comportamento. Oggi prendo decisioni diverse da cinque anni fa. All'epoca vivevo di stipendio in stipendio, ogni fattura inattesa scatenava stress. Questa sensazione permanente di insicurezza influenzava il mio lavoro, le mie relazioni, la mia salute.
Oggi ho la testa libera per le decisioni importanti. Quando l'anno scorso un cliente mi ha disdetto un progetto, sono riuscita a restare calma e ad avviare nuova acquisizione, invece di accettare in preda al panico ogni incarico. Questa posizione negoziale non ha prezzo. Nasce esclusivamente dal tuo cuscinetto di sicurezza.
Gli studi mostrano: le persone con accantonamenti sufficienti prendono decisioni finanziarie più razionali. Cadono meno spesso in prestiti di emergenza troppo cari, scelgono assicurazioni migliori e investono con orizzonte più lungo. Il tuo fondo di emergenza è quindi anche una leva per tutte le altre decisioni finanziarie.
Quando puoi toccare il tuo fondo di emergenza?

Il confine tra emergenza e desiderio a volte è sfumato. La mia regola: il fondo di emergenza serve esclusivamente per spese imprevedibili e necessarie. Lavatrice rotta? Sì. Nuovo iPhone perché il vecchio è graffiato? No. Perdita del lavoro? Sì. Vacanza improvvisa a Bali? No.
Tengo mentalmente due categorie: vere emergenze e grosse spese pianificabili. Per cose pianificabili come una nuova giacca invernale, i regali di Natale o il conto annuale del dentista ho dei sottoconti separati. Solo le vere emergenze, che non potevo prevedere, giustificano di attingere alla riserva di emergenza.
Se una volta prelevi del denaro, rimetti subito a posto il fondo di emergenza. Nel 2022, dopo un danno d'acqua nel mio appartamento, ho dovuto anticipare 2.400 euro finché l'assicurazione non ha pagato. Nei tre mesi seguenti ho risparmiato ogni volta 800 euro in più per colmare il vuoto. Il tuo cuscinetto di sicurezza funziona solo se è davvero completo.
Fondo di emergenza e stile di vita: l'errore di pensiero più frequente
Molte persone con un reddito alto paradossalmente non hanno accantonamenti sufficienti. Conosco avvocati con 180.000 euro di reddito annuo che non reggerebbero due mesi senza stipendio. Il motivo: il loro stile di vita cresce con il reddito. Casa più grande, auto più costosa, cene al ristorante più frequenti. Di più nel mio articolo sulla trappola dello stile di vita con un reddito alto.
Il tuo fondo di emergenza dovrebbe proteggere il tuo tenore di vita attuale, ma questo tenore di vita non dovrebbe salire automaticamente a ogni euro in più di stipendio. Oggi guadagno il doppio rispetto al 2019, ma i miei costi fissi mensili sono saliti solo del 15 per cento. La differenza confluisce in investimenti e in ulteriori riserve di sicurezza.
Questa separazione consapevole tra reddito e spese crea vera sicurezza finanziaria. Ti permette di non dover stravolgere subito tutto il tuo stile di vita anche in caso di cali di reddito. È la differenza tra benessere apparente e benessere reale.
Domande frequenti sul fondo di emergenza e sulla sicurezza finanziaria
Quanto fondo di emergenza mi serve davvero come lavoratore autonomo?
Come autonomo dovresti accantonare almeno sei mesi di costi fissi, meglio nove mesi. Il tuo reddito oscilla di più, non hai preavviso di licenziamento e nessun diritto a un'indennità di disoccupazione. Io personalmente tengo circa otto mensilità di spese come riserva, perché lavoro in un'attività basata su progetti.
Devo tenere il mio fondo di emergenza in valuta estera?
No. Il tuo fondo di emergenza deve essere disponibile in euro, perché i tuoi impegni correnti sono in euro. I rischi di cambio non hanno posto in un fondo per le emergenze. La diversificazione è importante per gli investimenti, non per le riserve di emergenza.
Quanto dovrebbe essere alta la riserva finanziaria se ho figli?
Con i figli consiglio sei mensilità di spese piene. I figli significano costi imprevedibili aggiuntivi: ortodonzia, ripetizioni, smartphone rotti, gite scolastiche. Prevedi per ogni figlio un cuscinetto aggiuntivo di 2.000-3.000 euro.
Posso usare il mio fondo di emergenza per l'anticipo di una casa?
No, non è una situazione di emergenza. Risparmia in parallelo per l'anticipo. Se esaurisci il tuo fondo di emergenza, dopo l'acquisto dell'immobile ti ritrovi senza rete di sicurezza. Proprio allora arrivano di sicuro costi di ristrutturazione inattesi.
Calcolare il fondo di emergenza per la sicurezza finanziaria: contano anche i costi variabili?
Sì, ma adattati realisticamente al ribasso. In caso di emergenza non ti servono Netflix, abbonamento in palestra né cene settimanali al ristorante. Calcola il 60-70 per cento dei tuoi attuali costi variabili. Per me significa: invece di 800 euro per tempo libero e pasti fuori casa ne prevedo 500.
Conclusione: la tua sicurezza finanziaria comincia oggi
La sicurezza finanziaria non è un obiettivo astratto, ma un numero concreto sul tuo conto. Questo numero è da tre a sei mesi di spese, a seconda della tua situazione di vita. La costruzione richiede mesi, a volte anni. Ma ogni euro messo da parte ti restituisce un pezzetto di tranquillità.
Comincia oggi stesso. Apri un conto di risparmio separato, imposta un ordine permanente e paga prima te stessa. Il tuo io futuro ti ringrazierà quando la prossima lavatrice darà forfait o arriverà la prossima fattura inattesa. È il momento in cui il tuo fondo di emergenza ripaga: non in interessi, ma in serenità.